Pernahkah kamu merasa strategi keuangan lama seperti sekadar “menabung pangkal kaya” terasa kurang relevan lagi saat ini? Di tengah dinamisnya ekonomi modern, biaya hidup yang terus berkembang, serta terbukanya akses informasi digital, pendekatan masyarakat dalam mengelola uang telah mengalami pergeseran besar.
Generasi produktif hari ini tidak lagi memandang uang secara linier. Jika dulu keberhasilan finansial hanya diukur dari seberapa tebal buku tabungan di bank, kini tolok ukurnya telah bergeser ke arah fleksibilitas, alokasi aset yang adaptif, serta pemanfaatan teknologi.
Lantas, seperti apa strategi baru yang mulai banyak dilirik dan diterapkan saat ini? Mari kita bedah fenomena pergeseran cara mengelola uang yang kian dominan ini.
Pergeseran Pola Pikir dari Menabung Menjadi Alokasi Aktif
Menyimpan uang tunai di rekening tabungan konvensional memang memberikan rasa aman. Namun, makin banyak orang menyadari bahwa membiarkan seluruh dana mengendap dalam jangka panjang tanpa pertumbuhannya mengimbangi laju inflasi justru bisa mengurangi daya beli di masa depan.
Oleh karena itu, alih-alih hanya “menyisihkan sisa gaji untuk ditabung”, pola pikir yang kini populer adalah alokasi aktif sejak awal. Uang yang masuk langsung dipilah ke dalam beberapa pos secara presisi: dana operasional harian, dana darurat mandiri, serta pos instrumen pertumbuhan. Pendekatan ini membuat setiap rupiah memiliki “tugas” jelas sejak hari pertama diterima.
Membagi Risiko Lewat Diversifikasi Berbasis Tujuan
Salah satu alasan mengapa strategi kelola uang masa kini terasa berbeda adalah hadirnya kesadaran akan manajemen risiko yang lebih matang. Strategi yang dulu mengandalkan satu atau dua aset aman kini digantikan oleh pembagian portofolio berbasis tujuan hidup (goal-based investing).
Seseorang mungkin membagi dana yang dimilikinya ke dalam tiga kategori utama:
- Tujuan Jangka Pendek: Dana simpanan likuid yang mudah diakses kapan saja untuk kebutuhan mendesak atau pengeluaran rutin.
- Tujuan Jangka Menengah: Alokasi pada instrumen dengan risiko terukur untuk target tertentu dalam waktu satu hingga tiga tahun, seperti modal usaha atau dana liburan.
- Tujuan Jangka Panjang: Instrumen yang dibiarkan bertumbuh secara akumulatif untuk persiapan masa depan atau dana pensiun.
Dengan memisahkan alokasi berdasarkan jangka waktu dan tujuan, seseorang tidak perlu panik ketika terjadi fluktuasi ekonomi singkat, karena setiap kebutuhan sudah memiliki pelindung masing-masing.
Otomatisasi Sistem Keuangan untuk Konsistensi
Tangan dingin teknologi menjadi salah satu pembeda utama dalam cara pengelolaan uang modern. Hambatan terbesar dalam membangun finansial yang sehat biasanya bukan pada niat, melainkan pada konsistensi dan kedisiplinan harian.
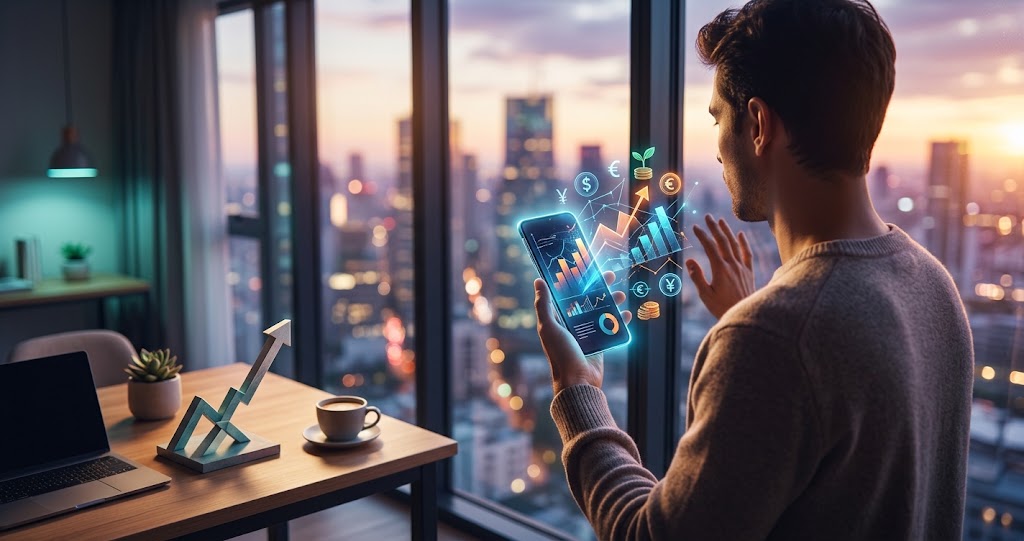
Kini, semakin banyak orang memanfaatkan fitur otomatisasi yang disediakan oleh platform perbankan digital maupun aplikasi keuangan. Begitu gaji atau pendapatan masuk, sistem secara otomatis akan memotong persentase tertentu untuk dipindahkan ke pos tabungan terpisah atau instrumen pilihan. Strategi “set and forget” ini terbukti ampuh menghilangkan godaan impulsif karena dana simpanan sudah langsung teramankan sebelum sempat terpakai.
Menjadikan Eksplorasi Keterampilan sebagai Aset Finansial
Strategi kelola uang tidak melulu berbicara tentang bagaimana cara menahan pengeluaran, tetapi juga bagaimana cara memperbesar arus masuk (cash flow). Banyak individu kini memandang peningkatan kapasitas diri dan skill baru sebagai bagian integral dari portofolio keuangan mereka.
Alokasi dana untuk mengikuti pelatihan, sertifikasi, atau sekadar mempelajari perangkat teknologi terbaru dipandang sebagai investasi dengan imbal hasil (return) tinggi. Ketika keterampilan bertambah, peluang untuk menambah sumber pendapatan—baik melalui pekerjaan utama maupun proyek sampingan—akan terbuka lebih lebar. Pendapatan tambahan inilah yang kemudian diputar kembali ke dalam instrumen keuangan lainnya.
Mengimbangi Finansial dengan Kualitas Hidup (Mindful Spending)
Perubahan menarik lainnya adalah munculnya konsep mindful spending atau pengeluaran yang kesadaran penuh. Mengelola uang saat ini tidak lagi diidentikkan dengan hidup serba hemat secara ekstrim hingga mengorbankan kenyamanan dasar.
Sebaliknya, fokus utamanya adalah memangkas pengeluaran pada hal-hal yang tidak memberikan nilai tambah nyata, lalu dialokasikan secara sadar untuk hal-hal yang benar-benar meningkatkan kualitas hidup dan produktivitas. Pendekatan yang seimbang ini membuat proses membangun fondasi keuangan terasa lebih realistis dan berkelanjutan untuk dijalani dalam jangka panjang.
Langkah Awal Memulai Pendekatan Finansial Baru
Jika kamu ingin mulai merapikan dan memperbarui cara mengelola keuangan pribadi, beberapa langkah praktis berikut bisa langsung diterapkan:
- Audit Pengeluaran Rutin: Amati kembali catatan pengeluaran dua hingga tiga bulan terakhir untuk mengidentifikasi kebocoran halus yang tidak disadari.
- Tentukan Target Finansial yang Jelas: Buat target yang spesifik, baik untuk jangka pendek maupun panjang, agar setiap alokasi uang memiliki arah yang nyata.
- Aktifkan Otomatisasi Simpanan: Manfaatkan fitur transfer otomatis pada aplikasi keuangan begitu pendapatan masuk setiap bulannya.
- Terus Evaluasi secara Berkala: Luangkan waktu sebulan sekali untuk meninjau kembali performa alokasi keuangan dan sesuaikan jika ada perubahan prioritas hidup.
Memikat keberhasilan finansial di era modern bukan lagi soal mengikuti satu formula kaku, melainkan tentang membangun sistem yang adaptif, teratur, dan sesuai dengan dinamika kebutuhanmu saat ini.