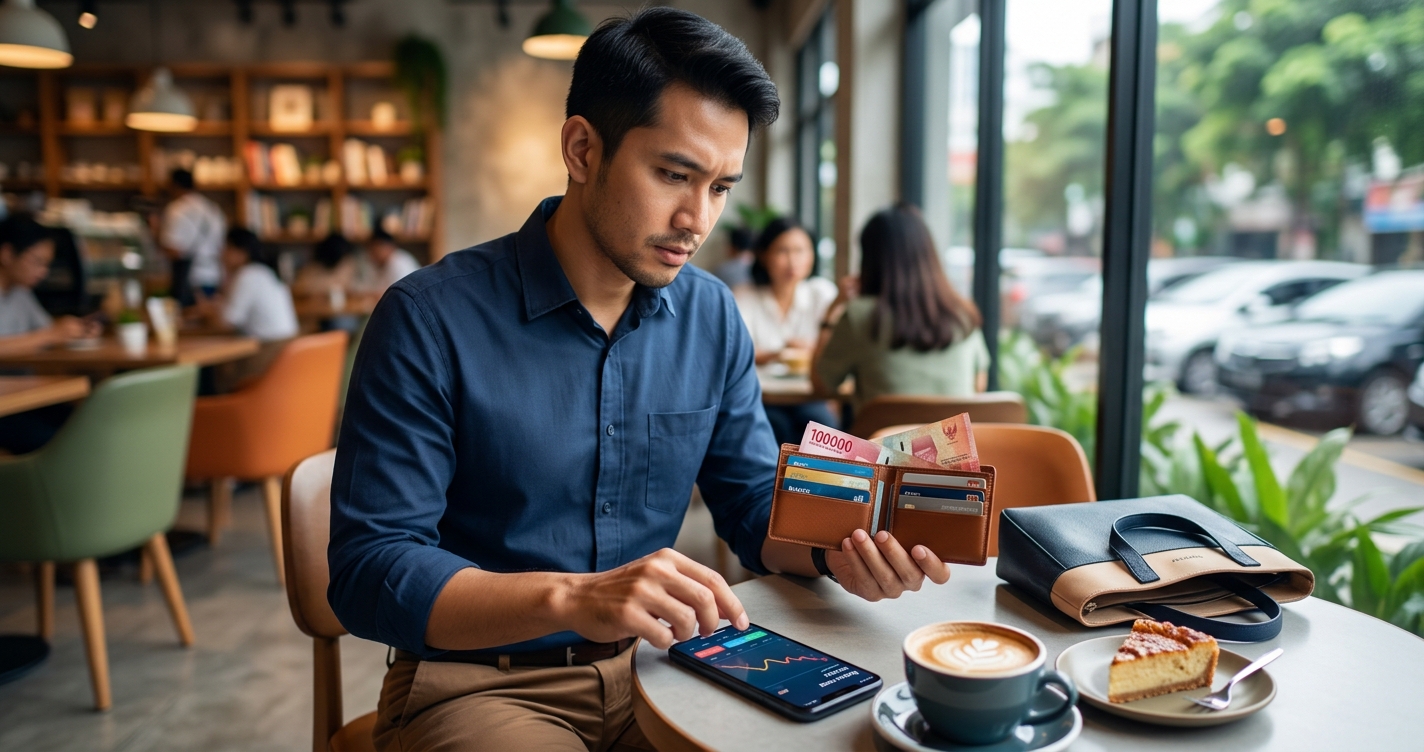
Pernahkah Anda merasa bahwa makin tinggi kenaikan gaji yang didapatkan, makin cepat pula uang tersebut menguap begitu saja? Fenomena ini dialami oleh jutaan orang di seluruh dunia. Sering kali, peningkatan pendapatan tidak berbanding lurus dengan jumlah tabungan atau investasi yang terkumpul. Sebaliknya, saldo rekening justru berada di posisi kritis menjelang akhir bulan.
Kondisi seperti ini bukan sekadar masalah salah hitung pengeluaran, melainkan dampak dari fenomena psikologi keuangan yang dikenal sebagai lifestyle creep atau pergeseran gaya hidup. Jika tidak diwaspadai, jebakan ini bisa menguras finansial secara perlahan tanpa pernah disadari.
Apa Itu Lifestyle Creep dan Mengapa Sangat Berbahaya?
Lifestyle creep adalah situasi di mana standar gaya hidup seseorang meningkat secara bertahap seiring dengan meningkatnya penghasilan. Ketika gaji bertambah, barang-barang yang dulunya dianggap sebagai kebutuhan tersier atau kemewahan perlahan berubah menjadi “kebutuhan pokok” yang wajib dipenuhi.
Bahaya utama dari fenomena ini adalah sifatnya yang sangat halus. Peningkatan pengeluaran tidak terjadi secara mendadak dalam skala besar, melainkan lewat keputusan-keputusan kecil yang terakumulasi saban hari. Akibatnya, seseorang tidak merasa sedang memboroskan uang, padahal batas aman finansialnya terus tergerus.
Tanda-Tanda Anda Sedang Terjebak Pergeseran Gaya Hidup
Mengetahui apakah Anda sudah masuk ke dalam perangkap ini memerlukan kejujuran pada diri sendiri. Ada beberapa indikator utama yang menandakan lifestyle creep sedang mengendalikan keuangan Anda:
Kebutuhan Dasar yang Mendadak Berubah Definisi
Dahulu, menikmati kopi seduh di rumah sudah cukup untuk memulai hari. Namun setelah naik jabatan, mendatangi kedai kopi komersial setiap pagi dianggap sebagai standar minimum. Perubahan persepsi terhadap kenyamanan ini sering kali memicu pembengkakan pengeluaran harian secara signifikan.
Menganggap Kenaikan Gaji Sebagai Hak untuk Belanja Extra
Setiap kali menerima bonus tahunan atau penyesuaian gaji, fokus utama langsung tertuju pada barang apa yang ingin dibeli, bukan berapa persentase yang bisa dialokasikan ke dana darurat atau instrumen investasi.
Tabungan dan Investasi Tidak Pernah Bertambah
Penghasilan bertambah dua kali lipat dibanding tiga tahun lalu, tetapi saldo tabungan dan portofolio investasi berada di angka yang sama. Ini adalah sinyal paling jelas bahwa seluruh tambahan pendapatan habis terserap oleh peningkatan gaya hidup.
Mengapa Otak Manusia Rentan Terhadap Jebakan Ini?
Secara psikologis, manusia memiliki kecenderungan untuk beradaptasi dengan cepat terhadap kenyamanan baru—sebuah fenomena yang dikenal sebagai hedonic treadmill. Ketika tingkat kenyamanan hidup meningkat, kebahagiaan yang dirasakan hanya bertahan sementara. Setelah itu, otak akan menganggap tingkat kenyamanan baru tersebut sebagai batas standar dasar.
Faktor tekanan sosial dan paparan media sosial juga mempercepat proses ini. Keinginan untuk mengimbangi gaya hidup rekan kerja, teman sebaya, atau konten yang dilihat di linimasa sering kali mendorong konsumsi berlebihan yang sebenarnya di luar batas kemampuan finansial yang sehat.
Dampak Jangka Panjang bagi Masa Depan Finansial
Meskipun saat ini arus kas masih terlihat lancar karena penghasilan tergolong tinggi, lifestyle creep menyimpan risiko besar untuk jangka panjang:
Kerentanan Terhadap Risiko Darurat
Tanpa akumulasi dana darurat yang memadai, penurunan pendapatan yang mendadak—seperti pemutusan hubungan kerja atau krisis bisnis—akan membawa dampak destruktif secara instan.
Tertundanya Kemerdekaan Finansial
Standar pengeluaran bulanan yang terlanjur tinggi membuat batas biaya hidup saat pensiun menjadi sangat mahal. Hal ini memaksa seseorang untuk bekerja lebih lama demi menopang gaya hidup yang sudah terbiasa tinggi.
Langkah Strategis Menghentikan Lifestyle Creep
Mengatasi pergeseran gaya hidup bukan berarti harus hidup serba hemat dan menekan kenyamanan secara ekstrem. Kuncinya ada pada pengelolaan arus kas yang terencana dan disiplin.
Menerapkan Prinsip Pay Yourself First
Saat menerima kenaikan gaji, langsung alokasikan persentase tertentu—misalnya 50% dari selisih kenaikan tersebut—ke rekening tabungan atau investasi yang terkunci sebelum uang tersebut digunakan untuk keperluan lain.
Otomatisasi Pos Tabungan dan Investasi
Manfaatkan fitur transfer otomatis di aplikasi perbankan begitu gaji masuk. Dengan mengurangi interaksi manual pada uang tabungan, dorongan untuk menghabiskannya dapat ditekan.
Tinjau Ulang Tagihan dan Langganan Berkala
Evaluasi seluruh keanggotaan gim, layanan streaming, dan fasilitas berlangganan setiap tiga bulan sekali. Hentikan layanan yang jarang digunakan atau tidak lagi memberikan nilai tambah nyata.
Memberikan Jeda Sebelum Membeli Barang Implosif
Terapkan aturan jeda 48 jam sebelum memutuskan membeli barang non-esensial. Jeda waktu ini memberi kesempatan bagi logika untuk mengambil alih dorongan emosional.